

中企报道联盟
信息科学研究院主办
财政部发布的前三季度全国国有及国有控股企业运行数据显示,营业总收入同比下降百分之三点二,利润总额同比增长百分之三。收入与利润出现不同方向的变化,为观察企业经营提供了值得深入分析的切口。评价经营表现,不能只用规模扩张衡量,也不能仅凭利润改善就认定所有业务已经走出压力。
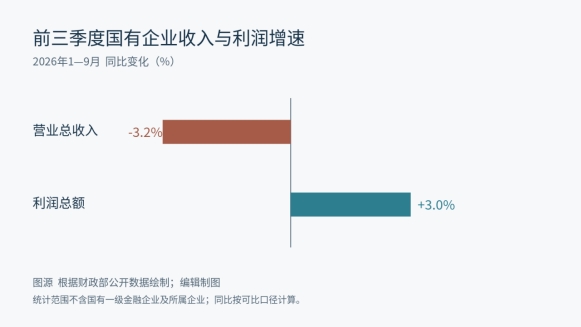
前三季度国有企业营业总收入与利润总额同比变化。图源:财政部公开数据。
这组数据反映的是纳入统计范围企业的整体情况,并不意味着每一家企业都呈现相同走势。不同产业的需求周期、价格变化和成本结构存在差别,一项业务的改善,也可能与另一项业务的调整同时发生。对经营者而言,更有价值的工作,是将总体变化拆解到产品、订单和具体经营环节,寻找能够持续的改善来源。
收入下降而利润增长,可能对应多种经营情形。产品组合调整、采购成本变化、生产效率提升,以及阶段性收益,都可能影响结果。公开汇总数据并未逐项解释这些因素的贡献,因此不宜简单归因。企业内部分析则需要将可持续的主营业务改善与偶发因素区分开来,避免把一次性的账面变化当作长期能力。
观察订单质量,可以把签约规模与履约条件放在一起。交付周期是否合理,客户需求是否明确,后续服务是否需要额外投入,都会影响最终收益。有的订单看起来金额较大,但占用资金时间较长;有的订单规模有限,却能形成稳定复购。经营决策需要理解这些差异,而不是把收入排行榜直接等同于业务价值排行榜。
现金流是另一个不能省略的观察维度。利润确认与货款到账有时并不同步,生产和交付过程中还需要支付材料、人工与运输费用。企业宜将回款节点与项目进度连接,及时识别验收滞后、结算资料缺失等问题。财务部门与业务部门共同解释现金变化,比在月末单独催收,更有助于发现流程中的真实堵点。
降成本同样需要区分方法。减少重复采购、优化设备利用、改进质量控制,有可能形成长期收益;压缩必要维护、培训和研发,则可能把成本推迟到未来。预算安排应考虑不同投入的时间尺度,让当期效率改善与后续竞争能力相互支持。对暂时难以量化的基础性投入,也应明确用途和阶段性评价办法。
在集团层面,汇总指标之后还要保留业务差异。成熟业务、新进入领域与承担公共服务功能的业务,面临的任务并不完全相同。分类分析可以帮助管理层更准确地安排资源,避免用单一增长目标覆盖所有单位。同时,分类并非放松约束,每类业务都应说明自身改善方向和可检验的经营结果。
对外沟通也应保持口径一致。同比数据需要建立在可比范围基础上,不能直接拿不同统计范围的金额计算增速。解释经营变化时,既要说明有利因素,也应交代仍待改善的环节。能够让投资者、供应商和员工理解经营逻辑的信息,往往比单纯强调一个亮眼数字更有说服力。
企业经营的韧性,体现在面对需求和成本变化时,能否持续作出有效调整。前三季度国有企业收入与利润的分化提醒市场,规模与效益需要结合观察。把订单、成本、现金和长期投入放到同一经营框架内,才能更准确判断改善是否扎实,并让资源配置真正服务于稳定而有质量的发展。
近期,中东局势持续紧张,国际油价在美国东部时间 2026 年 3 月 29 日晚开启的新一周交易中大幅上扬。
服务型企业通过创新商业模式实现增长成为当前企业发展的重要趋势。依托互联网平台和数据技术,服务企业将传统业务与数字服务融合,形成新的价值链。
 |
 |
 |
 |
 |
 |
中企报道联盟官网版权所有 Copyright © 2001-2026 www.ceccen.com All Rights Reserved.
客服电话:010-68707980 ICP经营许可证号:京ICP备14028858号-1 本网法律顾问:北京律师事务所
地址:北京市海淀区中关村东路18号1号楼B1608  京公网安备 11010802025583号
编辑部QQ:1563296841 3932566 投稿邮箱:3932566@qq.com


