

中企报道联盟
信息科学研究院主办
国家统计局、科学技术部、财政部10月16日发布的统计公报显示,2025年全国研究与试验发展经费为39288.2亿元,比上年增长8.2%,投入强度达到2.80%。这是对上一年度投入情况的统计,不是今年已完成投入的预估。数据为观察创新资源配置提供了基础,也把一个经营问题摆到企业面前:持续增加的研发支出,怎样真正形成产品与工艺能力。
企业是研发活动的重要主体。公报显示,2025年各类企业研发经费30394.4亿元,占全国总量77.4%。这一结构意味着,大量创新任务与实际生产和市场需求直接相连。企业既要面对技术不确定性,也要面对交付、成本和用户选择的检验。研发管理的难处,正在于不能只按生产任务考核研究,又不能让研究与应用长期脱节。
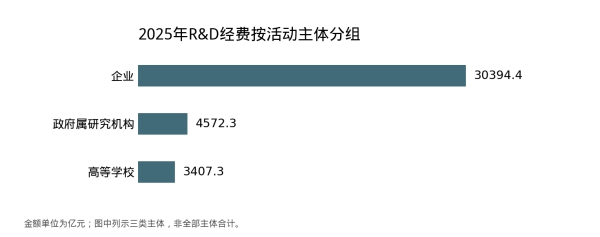
2025年主要活动主体研发经费投入。图源:国家统计局等《2025年全国科技经费投入统计公报》。
实验室中的成功,通常只能回答特定条件下是否可行。进入生产现场后,还要解决原材料差异、设备稳定性、工艺波动、操作一致性和质量追溯等问题。单件样品达到要求,与连续生产保持稳定,是两种不同能力。因此,评价成果转化,不宜仅盯住样机发布和协议签署,还要看到试制、验证、工艺改进和用户试用所需要的时间。
对企业而言,有效的研发预算应当包含这些容易被忽略的环节。假如只为前端课题安排资源,却没有为测试、工程化和售后反馈预留人员与经费,技术成果就可能停在演示阶段。相反,把试验条件、验证对象和进入下一阶段的标准提前说清,研发团队与生产团队才有共同的判断依据,也更容易发现真正值得继续投入的方向。
研发并不要求每一项尝试都立即成功,但需要留下可复用的知识。失败试验中,哪些条件已经排除,哪些测量方法能够沿用,哪些材料不适合特定环境,都应形成清楚记录。只记录最终成功结果,会让后来者重复走弯路。完整的试验记录、版本管理和数据说明,是把个人经验转化为组织能力的基础。
同样需要调整的是评价节奏。基础探索、应用研究和试验发展的目标并不相同,不能统一以当年销售额决定价值。企业可以根据项目所处阶段设置不同观察点:早期看问题是否有价值、证据是否扎实,中期看技术路径是否收敛,后期看性能、成本与可制造性是否匹配。阶段转换有依据,投入才不会被短期情绪左右。
产学研合作中,这种清晰的阶段意识尤其重要。合作各方宜事先约定研究资料、样品、成果使用和后续改进的边界,同时给科研人员保留必要的探索空间。企业提出的问题越具体,研究团队越容易判断需要什么方法;科研结果的条件说明越完整,企业越容易决定如何开展工程验证。
研发投入增长是创新发展的重要支撑,投入产生的知识能否被理解、被验证、被稳定应用,则决定企业能走多远。把研发管理延伸到试验之后,让测试记录、工艺能力和用户反馈互相连接,才能使经费投入逐步沉淀为难以替代的竞争优势。
近期,中东局势持续紧张,国际油价在美国东部时间 2026 年 3 月 29 日晚开启的新一周交易中大幅上扬。
服务型企业通过创新商业模式实现增长成为当前企业发展的重要趋势。依托互联网平台和数据技术,服务企业将传统业务与数字服务融合,形成新的价值链。
 |
 |
 |
 |
 |
 |
中企报道联盟官网版权所有 Copyright © 2001-2026 www.ceccen.com All Rights Reserved.
客服电话:010-68707980 ICP经营许可证号:京ICP备14028858号-1 本网法律顾问:北京律师事务所
地址:北京市海淀区中关村东路18号1号楼B1608  京公网安备 11010802025583号
编辑部QQ:1563296841 3932566 投稿邮箱:3932566@qq.com


